Longevity e-commerce: Nová soutěž o stejného zákazníka
Anna Slomiana, Matěj Kapošváry, Jiří Svoboda
Tři čtvrtiny Čechů slovo longevity nikdy neslyšely, jak vyplývá z průzkumu společnosti ResSOLUTION. Přesto produkty, které se dnes v obchodech pod tímto označením často skrývají, nakupuje online zhruba třetina všech online nakupujících. Jak velký je ale tenhle trh v korunách? Přesnou odpověď veřejná statistika nezná a odhady se rozcházejí i několikanásobně. Proto jsme se pokusili spočítat jeho velikost s pomocí údajů z několika nezávislých zdrojů.
O podíl v segmentu doplňků stravy se perou D2C hráči s vlastní komunitou, výrobci, generalisté i lékárenské řetězce. Péče o zdraví se rychle digitalizuje a nové longevity značky určují, jak se o kategorii mluví. Když ale přijde na samotný nákup, silnou pozici mají stále lékárny. Těží totiž z důvěry, kterou si vybudovaly dávno před boomem online.
Vzniká v Česku skutečně nový trh? Nebo se jen mění jeho název a způsob, jakým firmy soutěží o zákazníka v kategorii, která tu existuje desítky let? Odpověď jsme hledali v datech ResSOLUTION, APEKu a Heureky, veřejných výsledcích firem a v rozhovorech s pěti hráči, kteří na tomhle trhu zaujímají odlišné pozice.
Co v tomto článku znamená „longevity“
Pro účely textu zahrnujeme do této kategorie produkty spojené s prevencí, zdravým stárnutím, regenerací, spánkem, stresem a dlouhodobou péčí o zdraví – hořčík, vitaminy a minerály, kolagen, omega-3, adaptogeny, probiotika, produkty na podporu spánku a antioxidanty. Diagnostika, wearables a personalizované služby patří do příští fáze vývoje trhu, a tedy nespadají do dnešních výpočtů. Velikost trhu počítáme podle českého online prodeje doplňků stravy koncovým zákazníkům. Nezahrnujeme sportovní výživu typu proteinů, gainerů či pre-workoutů.
Jak velký je český online trh s doplňky stravy
Na první pohled jednoduchá otázka. Ve veřejném prostoru se však objevují odhady celkové roční útraty Čechů za doplňky od 5 do 10 miliard korun (odhad citovaný SZÚ) až po částku přes 30 miliard (uvádí server HN.cz), ke které se níže sami dostáváme vlastním kontrolním výpočtem ze spotřebitelských dat. Tak velký rozptyl je daný především rozdílnou definicí trhu a metodikou jednotlivých zdrojů; samostatnou hodnotu online prodeje doplňků žádná veřejná statistika nesleduje.
Proto jsme velikost českého online trhu skládali odspodu: z dat velkých hráčů, veřejných finančních výsledků dalších firem a struktury online lékárenského trhu. U největších hráčů počítáme jednotlivě, u zbytku trhu pracujeme s dopočtem a expertním odhadem.
Co víme o lékárenském online trhu
Farmaceutická datová firma IQVIA uvádí, že její panel devíti českých lékárenských e-shopů dosáhl v roce 2023 obratu 6,3 miliardy korun. Panel zahrnuje všechny velké hráče a několik menších a sleduje širší farmaceutický online sortiment, ne pouze doplňky stravy.
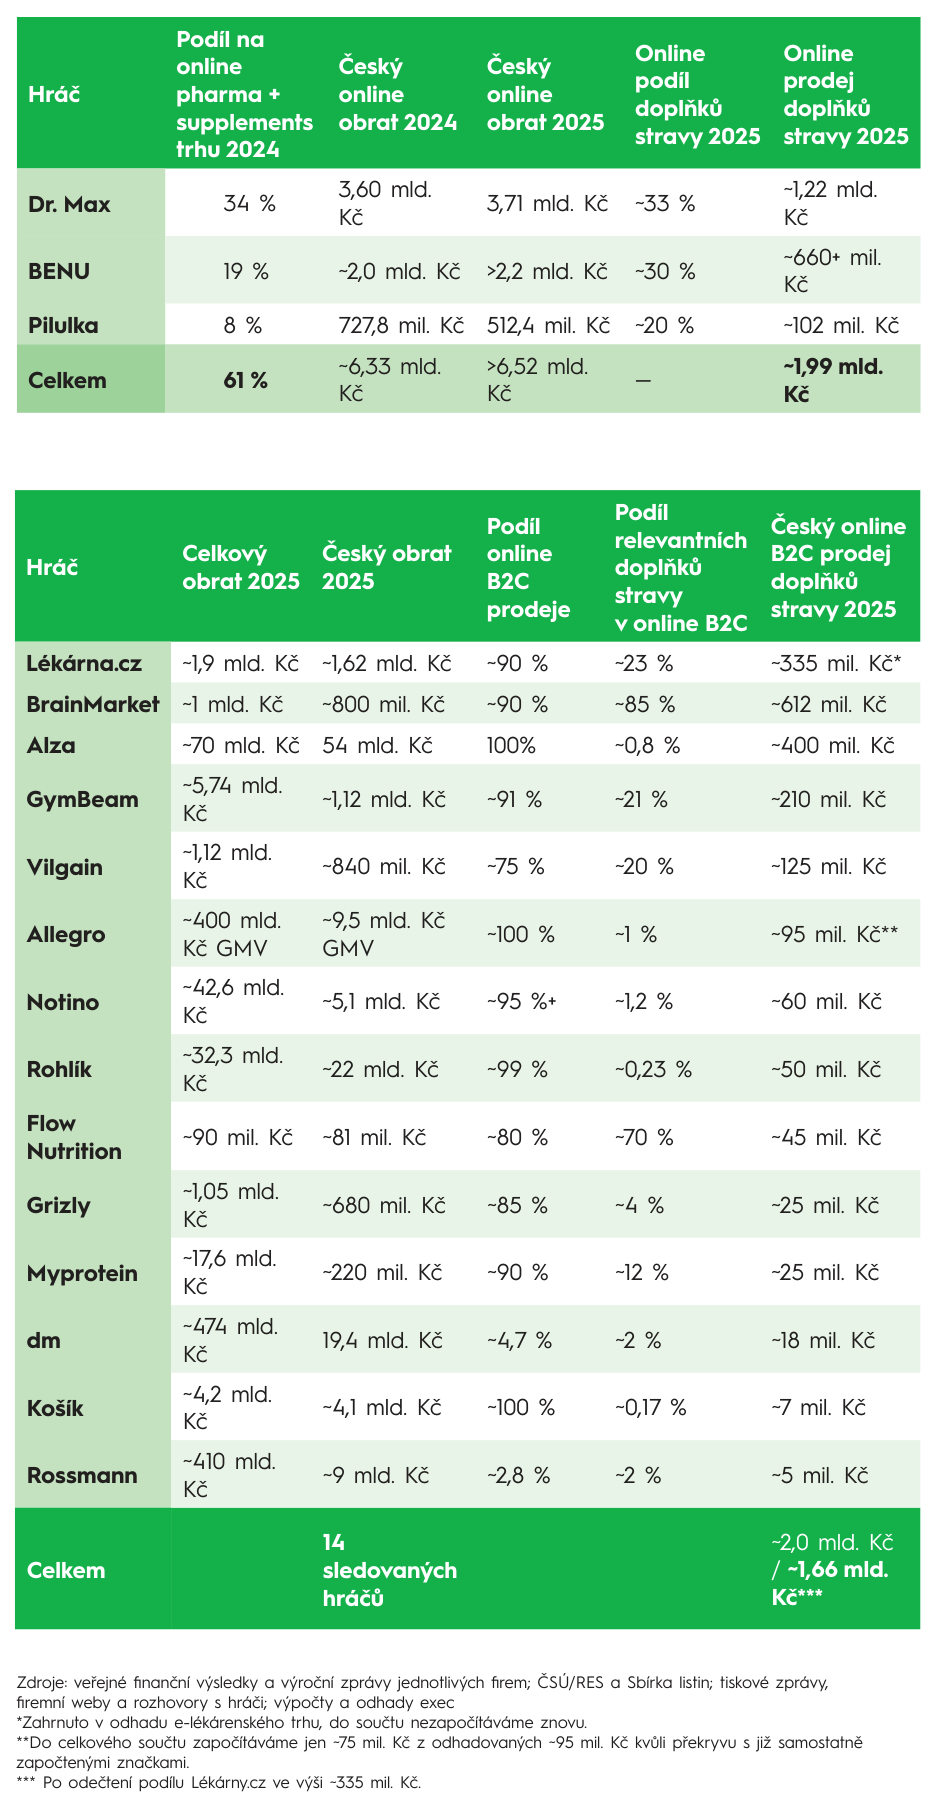
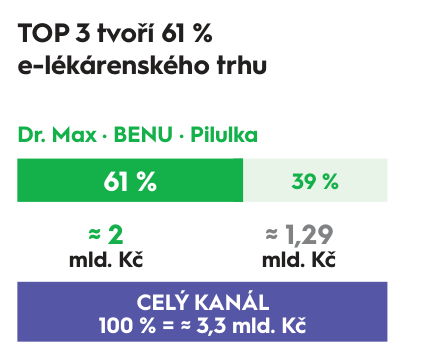
Interní analýza skupiny Dr. Max zjistila, že ke konci roku 2024 měla ona sama na českém online trhu farmaceutických výrobků a doplňků stravy podíl 34 %. Významné podíly si připsaly i BENU (19 %) a Pilulka (8 %). Tři největší lékárenské e-shopy tak dohromady představovaly 61 % tohoto trhu. Tuto strukturu používáme jako benchmark i pro rok 2025 a aktualizujeme ji o skutečné online obraty jednotlivých hráčů za rok 2025.
U těchto tří hráčů dokážeme oddělit samotné doplňky stravy. Podíl 61 % vychází z širšího trhu pharma + supplements, proto ho používáme jako benchmark pro dopočet celého e-lékárenského kanálu.
Další velcí online hráči
Druhým krokem na cestě ke zjištění celkové velikosti online trhu s doplňky stravy je výpočet zdola: součet čísel získaných přímo od klíčových hráčů. U každého jsme zjišťovali český obrat, podíl online B2C prodeje a podíl doplňků stravy. U vybraných firem tak dokážeme jednotlivě vyčíslit tržby, které mimo e-lékárenský kanál dosahují přibližně 1,66 miliardy korun.
Dostáváme se k výsledku
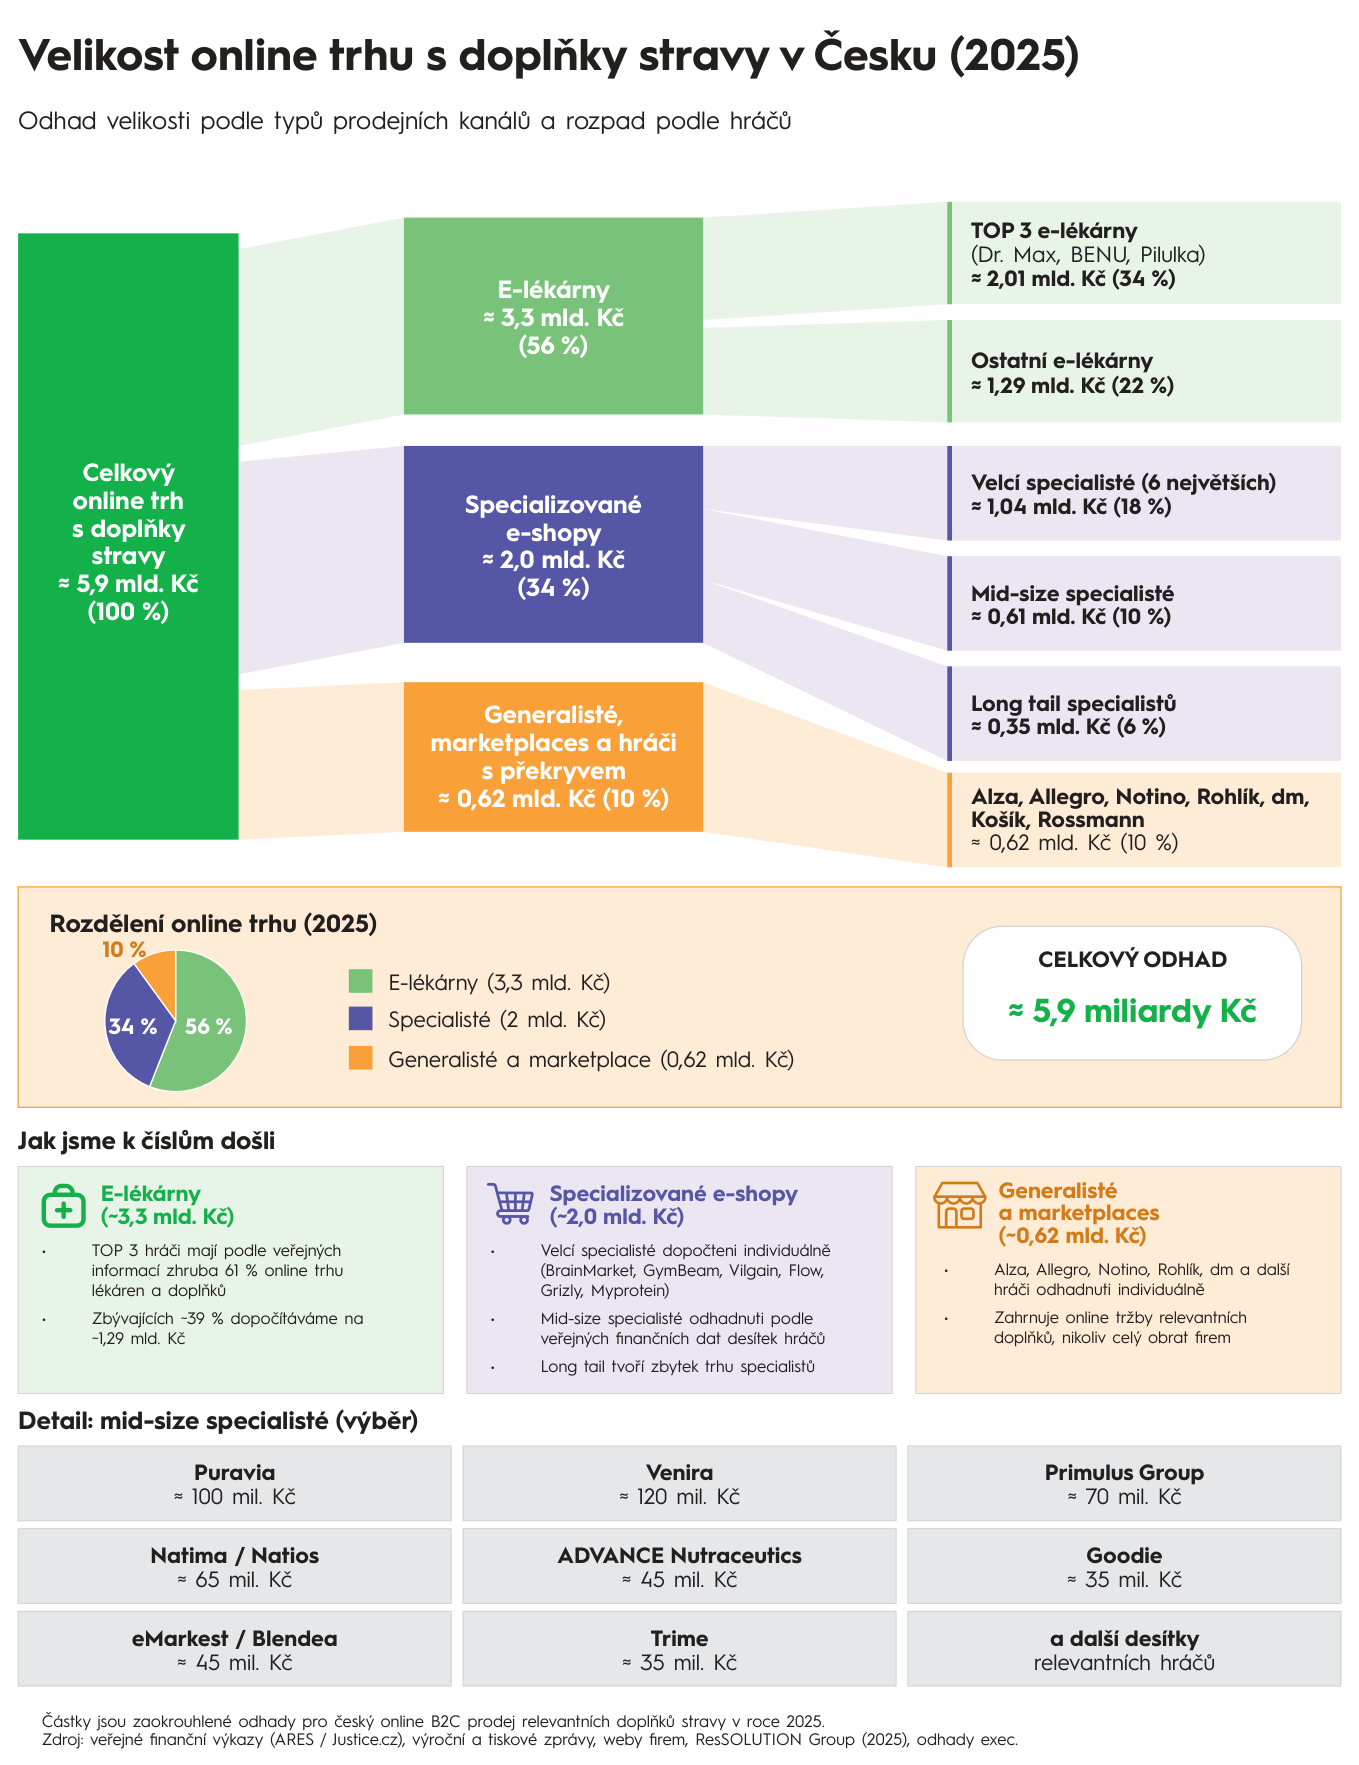
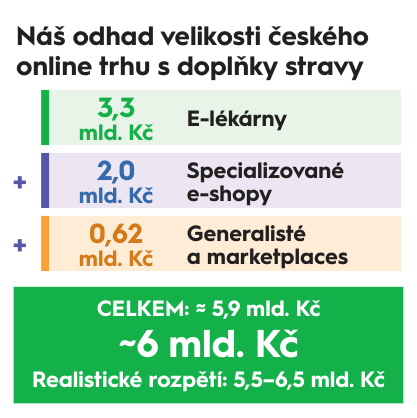
Z částky 1,66 miliardy korun, kterou dokážeme mimo e-lékárny přiřadit konkrétním firmám, připadá přibližně 1,04 miliardy na šest velkých specialistů – BrainMarket, GymBeam, Vilgain, Flow Nutrition, Grizly a Myprotein. Zbylých zhruba 0,62 miliardy tvoří generalisté a marketplaces v čele s Alzou.
Mezi největšími specialisty a skutečným long tailem je ale ještě poměrně silná střední vrstva. Z veřejných výsledků firem jako Puravia, Venira, Primulus Group, Natima/Natios, ADVANCE Nutraceutics, Goodie, Blendea nebo Trime odhadujeme jejich český online B2C prodej relevantních doplňků dohromady na dalších zhruba 0,6 miliardy korun. Celkem tak u velkých a středně velkých specialistů dokážeme zachytit přibližně 1,64 miliardy korun.
Celý specializovaný online kanál odhadujeme konzervativně na přibližně 2 miliardy korun. Jako kontrolu řádu velikosti používáme i spotřebitelská data z průzkumů společností ResSOLUTION a Nielsen: specializovaný e-shop uvádí jako hlavní místo nákupu 17 % zákazníků oproti 25 % u online lékáren. Tento poměr nepřevádíme přímo na tržby, ale podporuje náš odhad velikosti trhu v řádu jednotek miliard korun. Na menší specialisty a long tail tak připadá přibližně 0,35 miliardy korun.
Když k odhadovaným 2 miliardám korun za specialisty přidáme 3,3 miliardy korun za e-lékárny a zhruba 0,62 miliardy za generalisty a marketplaces, vychází český online B2C trh s relevantními doplňky stravy na přibližně 5,9 miliardy korun. Zaokrouhleně tedy na šest miliard. Vzhledem k neúplným datům o menších hráčích pracujeme s rozmezím 5,5 až 6,5 miliardy korun.
Jak rychle online trh roste?
Online trh s doplňky stravy má dva zdroje růstu: roste samotná kategorie suplementů a zároveň se větší část nákupů přesouvá do online prostředí. Proto může online trh s doplňky růst rychleji než kategorie jako celek nebo samotná e-commerce. Veřejná data český online trh s doplňky nesledují jako jednu souvislou řadu, proto jeho vývoj posuzujeme pomocí několika dostupných ukazatelů. Výhled do roku 2030 pak ukazujeme ve třech scénářích.
2019–2024: Rostla kategorie i význam onlinu
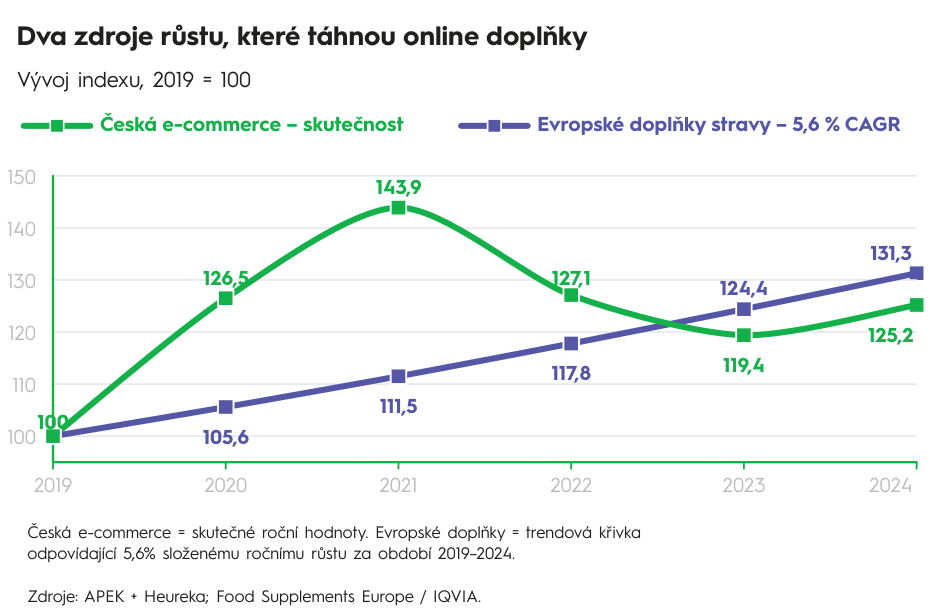
Česká e-commerce prošla v letech 2019 až 2024 výrazným covidovým výkyvem, celkově ale rostla. Obrat e-shopů se zvýšil ze 155 miliard korun v roce 2019 na 194 miliard v roce 2024, tedy o 25 %. Evropský trh doplňků stravy rostl podle Food Supplements Europe ve stejném období ještě rychleji, celkem přibližně o 31 %.
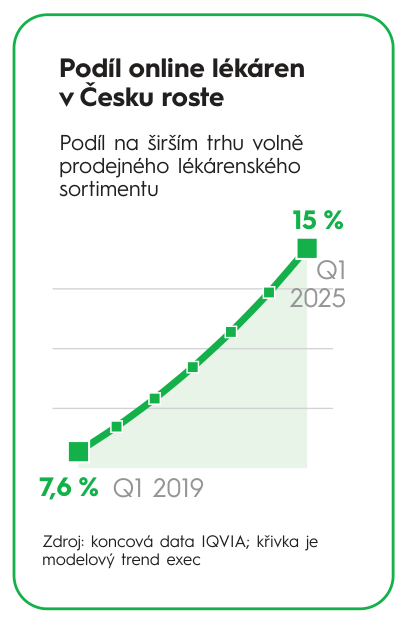
Zároveň se nákupy spojené se zdravím přesouvaly do online prostředí. Podíl online lékáren na širším trhu volně prodejného lékárenského sortimentu vzrostl podle IQVIA ze 7,6 % v prvním čtvrtletí 2019 na 15 % za 12 měsíců do prvního čtvrtletí 2025. Online lékárny navíc v tomto období meziročně rostly o 11 %, zatímco kamenné o 5 %. Data se netýkají pouze doplňků stravy, ale dobře ukazují přesun zákazníků do online kanálu.
2025–2030: Tři možné scénáře
Pro další pětileté období nevycházíme z jediného historického tempa růstu. Česká e-commerce v roce 2025 vzrostla o 6 % a Food Supplements Europe očekává, že celý evropský trh doplňků stravy bude do roku 2029 růst v průměru o 4,3 % ročně. Online lékárny ale zatím rostou rychleji: v Česku podle dat IQVIA za 12 měsíců končících prvním čtvrtletím 2025 přidaly 11 %, zatímco kamenné lékárny 5 %.
Proto pracujeme se třemi scénáři. Konzervativní počítá s 6% růstem, tedy přibližně s tempem současné české e-commerce. Základní scénář pracuje s růstem 9 % a předpokládá, že online doplňky stravy budou stále rychlejší než celý e-commerce trh, ale oproti dnešnímu dvoucifernému tempu zpomalí. Růstový scénář počítá s 11 %, tedy s přetrváním současné dynamiky českých online lékáren. Z 5,9 miliardy korun v roce 2025 by tak měl trh do roku 2030 vyrůst na přibližně 7,9 až 9,9 miliardy korun. Základní scénář je 9,1 miliardy.
Kdo o trh bojuje
Roztříštěná nabídka statistické výpočty komplikuje. Na Shoptetu vzrostl počet e-shopů s doplňky stravy a krabičkovými dietami ze 45 v roce 2017 na necelých 400 v roce 2024. Takový nárůst ukazuje, jak atraktivní se širší health a fitness segment stal pro nové značky a podnikatele. Heureka pak v ještě širším segmentu Kosmetika a zdraví eviduje zhruba 7 600 e-shopů, z nichž asi 70 % nabízí zároveň sortiment v kategoriích Sport nebo Jídlo a nápoje. I proto se longevity tak špatně měří: kategorie není jasně ohraničená, překryv je značný.
O zákazníka se přitom perou různé obchodní modely a každý z nich zakládá úspěch na něčem jiném.
D2C značky s vlastní komunitou BrainMarket, Vilgain, GymBeam nebo Flow Nutrition stavějí na značce, obsahovém marketingu a věrnosti svých zákazníků. BrainMarket překonal v roce 2025 miliardu korun obratu a doplňky stravy tvoří přibližně 85 % jeho byznysu. Vilgain uzavřel rok 2024 na 850 milionech s meziročním růstem 82 %.
Výrobci s omnichannel distribucí Obrat MedPharmy se aktuálně pohybuje mezi 500 a 800 miliony korun a doplňky stravy tvoří zhruba 95 % z této sumy. Výhoda firmy tkví v pětadvaceti letech na trhu. Přímý vztah se zákazníkem buduje jen okrajově: byznys je podle zakladatele firmy Jana Kejdy zaměřený téměř výlučně na B2B, tedy na velkoobchod pro lékárny a další partnery, a vlastní e-shop slouží spíše jako rozcestník a informační kanál.
Lékárenské platformy Dr. Max provozuje v Česku síť s obratem 32,68 miliardy korun, z toho obrat e-shopu činí 3,71 miliardy. Pilulka po restrukturalizaci hospodaří s konsolidovaným obratem 876 milionů. Obě firmy se opírají o důvěru a distribuční sílu; Dr. Max má navíc kamennou síť více než 600 poboček, zatímco Pilulka se v rámci restrukturalizace části poboček vzdala.
Generalisté a hráči s překryvem Alza, marketplaces a hráči ze „sousedních“ kategorií vstupují do segmentu také. Grizly v roce 2025 poprvé překročil miliardu korun obratu a prodává sortiment, který se s longevity přirozeně překrývá, proto pro něj byl vstup do segmentu suplementů logickým krokem. Petr Bena, místopředseda představenstva Alzy, zase odmítá tezi, že důvěra a poradenství jsou strukturální výhodou D2C značek. Kvalitní doporučení se podle něj dá přenést do online prostředí i bez osobního vztahu ke značce.
Přečtěte si celý obsah zdarma
Pro odemčení exkluzivního obsahu prosím vyplňte e-mail
Pro stažení celého čísla prosím vyplňte váš e-mail.
Používáme cookies
Na našich webových stránkách používáme soubory cookies. Některé z nich jsou nezbytné, zatímco jiné nám pomáhají vylepšit tento web a váš uživatelský zážitek. Souhlasíte s používáním všech cookies?
Povinné Vždy aktivní
Nezbytné soubory cookie jsou naprosto nezbytné pro správné fungování webu. Tyto soubory cookie anonymně zajišťují základní funkce a bezpečnostní prvky webu.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Analytické
Technické uložení nebo přístup, který se používá výhradně pro statistické účely.Analytické soubory cookie se používají k pochopení toho, jak návštěvníci interagují s webem. Tyto soubory cookie pomáhají poskytovat informace o metrikách počtu návštěvníků, míře okamžitého opuštění, zdroji návštěvnosti atd.
Reklamní
Reklamní soubory cookie se používají k poskytování relevantních reklam a marketingových kampaní návštěvníkům. Tyto soubory cookie sledují návštěvníky napříč webovými stránkami a shromažďují informace za účelem poskytování přizpůsobených reklam.